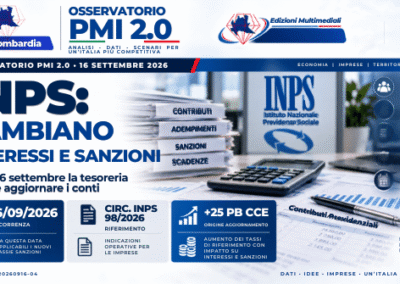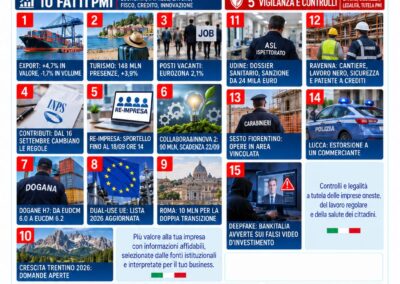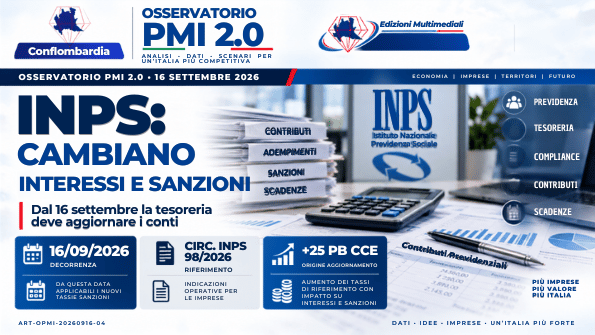
Dal 16 settembre 2026 cambiano i tassi applicati alle dilazioni e ai differimenti contributivi e varia la misura delle sanzioni civili per mancato o ritardato pagamento. L’INPS collega l’aggiornamento alla decisione BCE sui tassi. Per le imprese non è una notizia finanziaria astratta: incide sul costo del tempo quando un debito contributivo viene rinviato o regolarizzato.
La variazione entra in azienda dal 16 settembre
La circolare INPS n. 98 dell’11 settembre comunica che dal 16 settembre cambiano gli interessi per dilazione e differimento dei contributi previdenziali e la misura delle sanzioni civili collegate a mancati o ritardati pagamenti. L’aggiornamento deriva dalla recente variazione dei tassi BCE. Per l’impresa il passaggio è operativo: pratiche, piani e simulazioni che dipendono da questi parametri devono essere aggiornati con la decorrenza corretta.
Il costo del ritardo è una voce di tesoreria
Contributi e sanzioni non vanno trattati come una variabile separata dalla gestione finanziaria. Quando un pagamento viene differito, il costo non è soltanto l’importo principale ma anche il tempo e gli oneri connessi. La direzione amministrativa dovrebbe quindi integrare scadenziario contributivo, previsioni di cassa e possibili regolarizzazioni nello stesso modello, evitando che una tensione temporanea di liquidità si trasformi in un costo strutturale.
Dilazione, differimento e omissione non sono sinonimi
Le diverse fattispecie hanno presupposti e conseguenze differenti. La notizia non autorizza a generalizzare un’unica percentuale a ogni posizione né a calcolare oneri senza consultare la circolare e la pratica specifica. In presenza di rateazioni o contenziosi occorre verificare decorrenza, causale e regime applicabile. Il dato centrale per l’impresa è che il parametro di riferimento è cambiato e i vecchi calcoli possono non essere più corretti.
Che cosa aggiornare subito in amministrazione
Serve verificare eventuali piani di dilazione in corso, pratiche non ancora definite, procedure interne di calcolo e scadenziari. È utile confrontare l’eventuale documentazione del consulente con i nuovi parametri INPS e separare le posizioni già regolarizzate da quelle ancora aperte. In caso di flussi automatizzati, ERP o fogli di controllo, bisogna accertarsi che non utilizzino tassi storici salvati in modo statico.
L’errore più costoso è usare la notizia BCE come calcolo automatico
La variazione di 25 punti base della BCE è la causa dell’aggiornamento, non la formula completa per ogni debito contributivo. Applicare meccanicamente +0,25% a qualunque importo può produrre errori. La fonte operativa resta l’INPS, con la circolare e le regole previste per le diverse fattispecie. La prudenza è particolarmente importante quando si quantificano passività in bilancio o si costruiscono piani di rientro.
Dal dato alla decisione: prevenire costa meno che rincorrere
Una buona gestione contributiva parte dalla puntualità e dalla visibilità delle scadenze. Quando emergono tensioni, occorre valutarle prima che diventino omissioni e sanzioni. Il cambio dei tassi è un promemoria gestionale: amministrazione, consulente e tesoreria devono lavorare sullo stesso dato aggiornato. La compliance previdenziale non è solo un obbligo; è una componente del costo finanziario e della reputazione dell’impresa.
Fonte: INPS — Versamento contributi previdenziali: modifiche dal 16 settembre, 14 settembre 2026.