QUANDO IL PROBLEMA NON È SOLTANTO IL DEBITO, MA IL TEMPO CHE ABBIAMO PERSO PER COMPRENDERLO
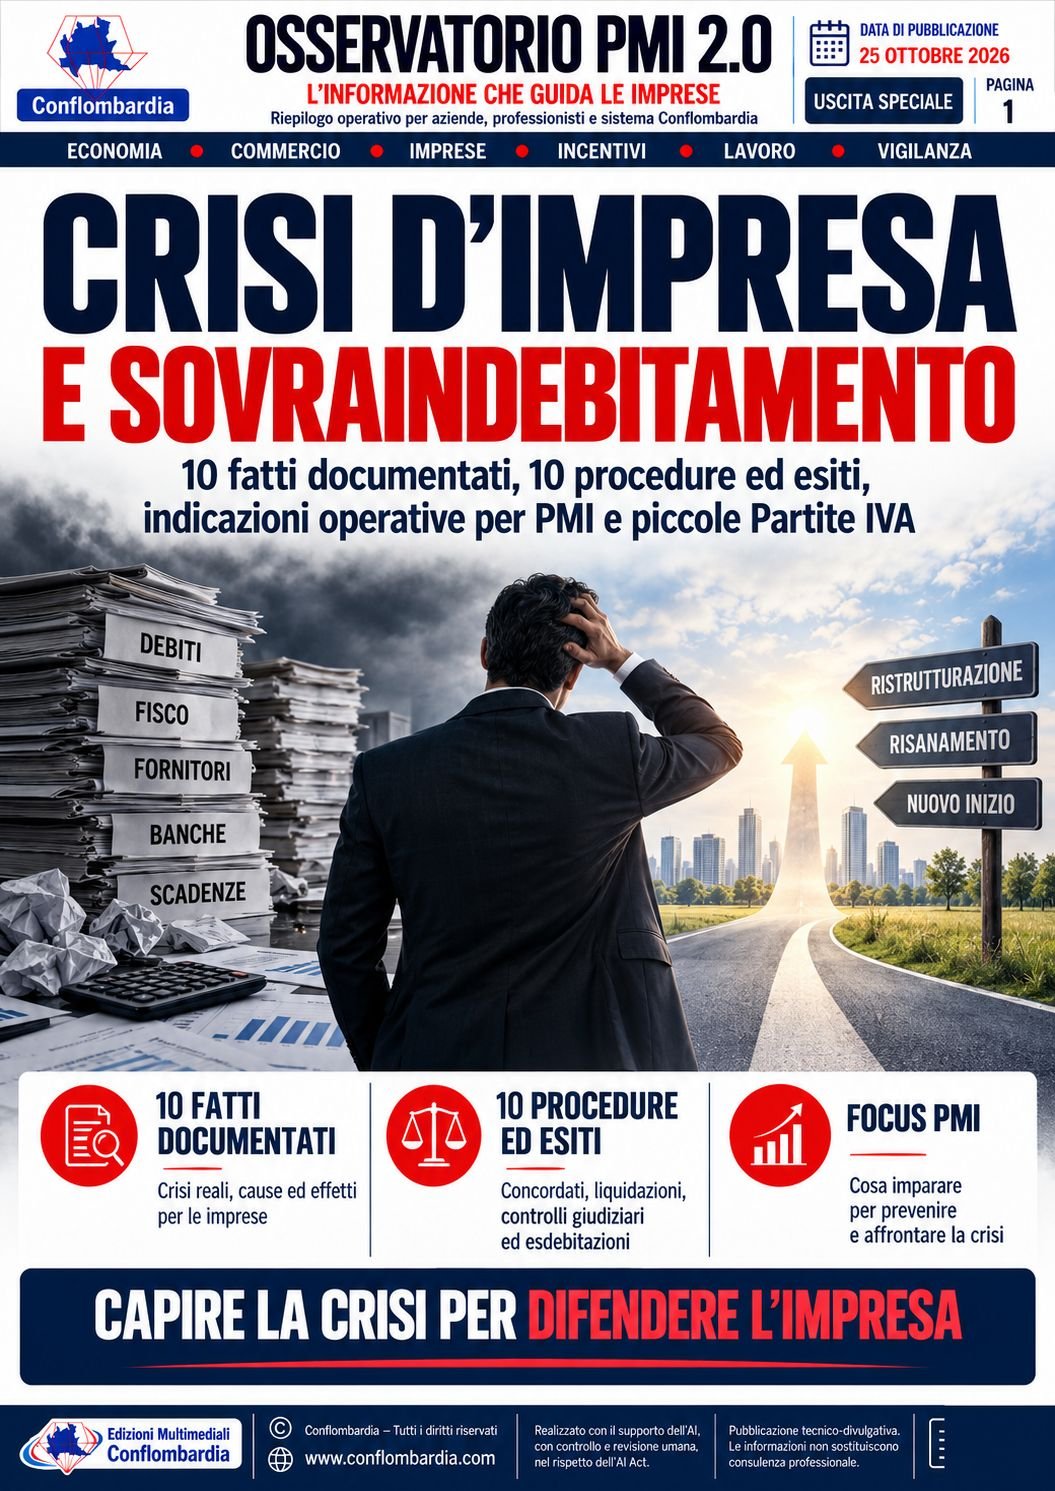
Conflombardia presenta lo Speciale dell’Osservatorio PMI 2.0: dieci vicende documentate, dieci procedimenti e decisioni giudiziarie, ventitré pagine dedicate a comprendere le difficoltà delle imprese e gli strumenti per affrontarle. Da questo lavoro nasce anche un nuovo appuntamento settimanale di approfondimento.
C’è un momento, nella vita di un’impresa, in cui le difficoltà cominciano a diventare visibili. Una fattura che non viene incassata nei tempi previsti, un fornitore al quale chiediamo di attendere, una scadenza contributiva che si aggiunge alle precedenti, una banca che modifica le condizioni di affidamento.
Presi singolarmente, questi avvenimenti possono apparire gestibili. A volte lo sono davvero. Il problema nasce quando diventano parte di un processo che non riusciamo più a osservare nella sua complessità.
L’imprenditore continua a lavorare. I dipendenti continuano a produrre. Le fatture vengono emesse. Talvolta il fatturato aumenta persino in maniera significativa.
Eppure, progressivamente, viene meno ciò che consente a un’impresa di esistere: la capacità di trasformare il lavoro in un equilibrio economico e finanziario sostenibile.
La crisi non comincia necessariamente quando un’impresa smette di lavorare. Molto spesso comincia mentre continua a lavorare, senza rendersi pienamente conto di ciò che sta accadendo.
È da questa consapevolezza che nasce il nuovo Speciale dell’Osservatorio PMI 2.0 di Conflombardia, dedicato alla crisi d’impresa e al sovraindebitamento.
VENTITRÉ PAGINE PER ANDARE OLTRE LE DEFINIZIONI
Abbiamo scelto di non costruire l’ennesimo documento limitato a spiegare genericamente che cosa siano il sovraindebitamento, la composizione negoziata o la liquidazione controllata.
Le definizioni sono necessarie, ma non bastano.
Per comprendere realmente un fenomeno occorre osservare come si manifesta, quali decisioni vengono assunte, quali errori possono aggravarlo e quali possibilità esistono per affrontarlo.
Per questo lo Speciale è stato organizzato attorno a dieci vicende economiche documentate e dieci procedimenti giudiziari, esaminando situazioni differenti per dimensioni, attività, cause e conseguenze.
Un’impresa che dipende dagli incassi di un grande committente. Una società che vede crescere il fatturato mentre peggiorano i risultati economici. Un’attività con commesse ancora disponibili, ma con problemi di regolarità contributiva che possono incidere sugli incassi. Un progetto di risanamento fondato su crediti fiscali la cui effettiva utilizzabilità deve essere dimostrata.
E ancora, attività artigianali cessate da anni che lasciano debiti personali, piccoli imprenditori che cercano un accordo sostenibile con i creditori, imprese che ottengono misure di protezione e altre alle quali vengono negate perché le informazioni disponibili non consentono di valutare concretamente il risanamento.
Non abbiamo cercato storie da utilizzare per impressionare il lettore.
Abbiamo cercato situazioni dalle quali ricavare elementi utili a comprendere come funziona realmente una crisi.
UN’IMPRESA PUÒ CRESCERE E, CONTEMPORANEAMENTE, DIVENTARE PIÙ FRAGILE
Uno degli aspetti più interessanti emersi dal lavoro riguarda il rapporto tra crescita, redditività e liquidità.
Tendiamo spesso a considerare l’aumento del fatturato come una prova della buona salute aziendale.
Ma il fatturato misura le vendite. Non misura, da solo, la redditività e non rappresenta necessariamente le somme disponibili sul conto corrente.
Una nuova commessa può richiedere personale, materiali, investimenti e anticipazioni finanziarie molto prima che arrivi il pagamento del cliente.
Se la crescita non viene accompagnata da un’adeguata capacità finanziaria, ciò che dovrebbe rappresentare un’opportunità può diventare un ulteriore elemento di rischio.
Lo stesso vale per i rapporti con le banche, per la gestione del magazzino, per il factoring e per i debiti verso gli enti pubblici.
Non è sufficiente sapere quanto un’impresa deve incassare.
Bisogna comprendere quando potrà realmente incassare, quali obbligazioni dovrà sostenere nel frattempo e quali risorse potrà effettivamente utilizzare.
Questa distinzione, apparentemente elementare, può determinare la differenza tra una difficoltà temporanea e una crisi progressivamente più complessa.
LA LEGGE OFFRE STRUMENTI, NON MIRACOLI
Un secondo elemento emerge dall’analisi dei provvedimenti giudiziari.
Il Codice della crisi d’impresa e dell’insolvenza prevede strumenti differenti, pensati per situazioni altrettanto differenti.
La composizione negoziata può favorire il dialogo tra impresa e creditori quando il risanamento è ragionevolmente perseguibile.
Il concordato minore può consentire, nei casi previsti dalla legge, di regolare una situazione di sovraindebitamento attraverso una proposta sottoposta alle necessarie verifiche.
La liquidazione controllata consente di affrontare determinate situazioni di sovraindebitamento attraverso una procedura regolata.
L’esdebitazione, quando sussistono i presupposti richiesti, può rendere inesigibili alcuni debiti rimasti insoddisfatti, con le esclusioni stabilite dalla normativa.
Ma nessuno di questi strumenti funziona automaticamente.
Non basta chiedere una protezione al tribunale per ottenerla. Non basta dichiarare di possedere crediti fiscali per trasformarli in liquidità. Non basta proporre un piano di pagamento perché questo venga considerato sostenibile.
E non basta aver avviato una trattativa per obbligare un creditore a raggiungere un accordo.
Le decisioni giudiziarie esaminate dimostrano che la differenza viene fatta dalla qualità dei dati, dalla correttezza delle informazioni, dalla praticabilità delle soluzioni e dalla capacità di dimostrare ciò che viene proposto.
La credibilità di un piano non deriva dalle intenzioni di chi lo presenta, ma dalla possibilità concreta di verificarne e sostenerne l’esecuzione.
IL PROBLEMA DELLE PICCOLE IMPRESE È ANCHE UN PROBLEMA DI ACCESSO ALLA COMPRENSIONE
Le imprese di dimensioni minori dispongono spesso di strutture amministrative e finanziarie limitate.
L’imprenditore deve occuparsi contemporaneamente dei clienti, dei dipendenti, dei fornitori, delle banche, degli adempimenti e della gestione quotidiana.
Non sempre dispone delle competenze specialistiche necessarie per riconoscere tempestivamente un deterioramento finanziario.
Questo non significa che un piccolo imprenditore sia meno capace di un dirigente di una grande società.
Significa che svolge funzioni differenti, spesso concentrate nella stessa persona e con risorse organizzative molto più contenute.
Ed è proprio in queste condizioni che diventa fondamentale mettere a disposizione informazioni comprensibili, documentate e collegate alle conseguenze concrete delle decisioni aziendali.
La prevenzione non può essere ridotta a un adempimento burocratico.
Deve diventare una modalità di gestione.
Controllare i crediti, prevedere i flussi di cassa, conoscere il costo reale delle commesse, verificare le esposizioni contributive, comprendere i rapporti bancari e riconoscere tempestivamente i segnali di squilibrio dovrebbe appartenere alla normale attività imprenditoriale.
Non perché ogni impresa sia destinata a entrare in crisi, ma perché ogni impresa deve conoscere le condizioni che le consentono di continuare a operare.
IL METODO CONFLOMBARDIA: CONTESTO, CONSAPEVOLEZZA, COMPRENSIONE
Il nostro lavoro editoriale parte da tre passaggi.
Contesto. Non osserviamo soltanto il debito finale. Ricostruiamo gli avvenimenti, i rapporti economici, le condizioni aziendali e gli elementi che hanno contribuito alla situazione.
Consapevolezza. Distinguiamo i fatti documentati dalle dichiarazioni delle parti, le conseguenze accertate dalle ipotesi e le possibilità concrete dalle aspettative.
Comprensione. Cerchiamo di ricavare da queste informazioni strumenti di interpretazione utili per altre imprese, evitando sia generalizzazioni sia soluzioni presentate come universalmente applicabili.
È questo il significato dell’Osservatorio PMI 2.0.
Non sostituirci ai professionisti, ai tribunali o alle istituzioni competenti.
Ma contribuire a creare condizioni migliori perché imprenditori e professionisti possano riconoscere i problemi, comprendere le alternative e assumere decisioni maggiormente consapevoli.
DA QUESTO SPECIALE NASCE UN NUOVO APPUNTAMENTO SETTIMANALE
Conflombardia intende trasformare questa esperienza in un percorso continuativo.
Ogni settimana pubblicheremo un articolo di approfondimento dedicato a un tema concreto che riguarda il sistema delle piccole e medie imprese, il lavoro e la comunità.
Non una semplice rassegna di notizie e nemmeno una ripetizione degli argomenti già contenuti nell’Osservatorio.
Ogni approfondimento partirà da un problema, ne ricostruirà il contesto, esaminerà fatti e fonti, evidenzierà le conseguenze per le imprese e svilupperà indicazioni operative.
Affronteremo temi economici, finanziari, normativi, organizzativi e sociali.
Potremo approfondire la gestione dei crediti commerciali, il rapporto con il sistema bancario, la sostenibilità del costo del lavoro, i rapporti con la pubblica amministrazione, la sicurezza, le trasformazioni tecnologiche e le opportunità di crescita e internazionalizzazione.
Quando un tema lo richiederà, l’approfondimento potrà diventare un dossier specifico.
L’obiettivo è costruire progressivamente un patrimonio di conoscenze che non esaurisca la propria utilità nel giorno della pubblicazione.
Un articolo può raccontare un fatto. Un percorso editoriale strutturato può aiutare a comprendere le dinamiche che collegano molti fatti differenti.
INFORMARE È IMPORTANTE. CONTRIBUIRE A COMPRENDERE È UNA RESPONSABILITÀ MAGGIORE.
Conflombardia è un’organizzazione che rappresenta e sostiene il mondo delle imprese.
Ma rappresentare le imprese non significa raccontare soltanto le esperienze positive o le opportunità.
Significa anche affrontare ciò che non funziona, analizzare i rischi, riconoscere le difficoltà e individuare i punti sui quali è necessario migliorare.
La crisi d’impresa non è soltanto un problema economico del titolare.
Quando un’attività entra in difficoltà, possono esserne coinvolti i lavoratori, le famiglie, i fornitori, i creditori, il territorio e le relazioni commerciali costruite nel tempo.
Per questo comprendere la crisi significa anche comprendere una parte importante della vita delle nostre comunità.
Lo Speciale Crisi d’impresa e Sovraindebitamento rappresenta il punto di partenza di questo percorso.
Ventitré pagine non possono esaurire la complessità dell’argomento. Possono però contribuire ad affrontarlo con un approccio diverso: meno semplificazioni, più documentazione e maggiore attenzione alle conseguenze delle decisioni.
Perché il problema non è soltanto quello che un’impresa deve pagare oggi. È comprendere per tempo che cosa potrebbe impedirle di continuare a esistere domani.
Enrico Bombelli
Segretario Generale Conflombardia
Osservatorio PMI 2.0 — Conflombardia Edizioni Multimediali
L’Osservatorio e gli approfondimenti sono realizzati con il supporto di tecnologie di intelligenza artificiale avanzate, con controllo e revisione umana. I contenuti hanno finalità informative e divulgative e non sostituiscono la consulenza legale, fiscale o finanziaria professionale.