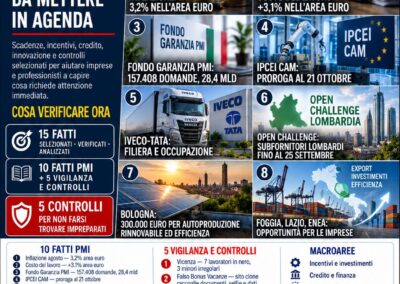
Nei primi otto mesi del 2026 il Fondo di Garanzia per le PMI ha accolto 157.408 domande, attivando 28,4 miliardi di euro di finanziamenti e 20 miliardi di garanzie. Sono numeri che confermano la centralità dello strumento, ma non devono essere letti come prova di credito “facile” o automatico. La garanzia pubblica riduce il rischio per il finanziatore entro le regole dello strumento; l’impresa deve comunque presentare una richiesta sostenibile, coerente con fabbisogno, capacità di rimborso e finalità dell’investimento.
1. Il volume misura l’utilizzo, non l’approvazione futura della singola pratica
Le 157.408 operazioni accolte e i 28,4 miliardi di finanziamenti raccontano una forte domanda di garanzie. Non dicono però che qualunque impresa che si presenti oggi otterrà credito. La valutazione resta legata alla pratica concreta, alle condizioni del finanziamento, ai requisiti del Fondo e alle regole del soggetto finanziatore. Per una PMI è importante distinguere la funzione della garanzia dalla decisione creditizia. Presentarsi con l’idea che “c’è il Fondo, quindi la banca deve finanziare” porta a preparare male il dossier.
2. La garanzia deve essere inserita nella strategia finanziaria
Il Fondo è più utile quando l’impresa sa perché sta chiedendo credito. Capitale circolante, investimento produttivo, digitalizzazione, crescita commerciale o rafforzamento della struttura finanziaria richiedono piani diversi. La garanzia pubblica può facilitare l’accesso al finanziamento, ma non sostituisce il cash flow necessario per rimborsarlo. La domanda dovrebbe quindi essere accompagnata da un piano finanziario che mostri importo, durata, utilizzo, flussi attesi e margine di sicurezza. È questo che trasforma una misura pubblica in uno strumento di gestione.
3. Microimprese e investimenti: leggere bene la composizione
Il MIMIT segnala che le microimprese rappresentano una quota rilevante dei beneficiari e che una parte importante delle operazioni è collegata a investimenti. Il dato è interessante perché mostra che il Fondo non è riservato alle strutture più grandi. Ma per le microimprese il controllo finanziario è ancora più importante: un finanziamento può sostenere la crescita, oppure irrigidire una struttura già fragile se le rate vengono calcolate su previsioni troppo ottimistiche. Prima della richiesta vanno quindi stressati i flussi di cassa con scenari meno favorevoli.
4. Il dossier bancario deve arrivare prima della domanda
Molte pratiche rallentano perché i documenti economici vengono raccolti in modo reattivo, dopo la richiesta della banca. È più efficace costruire un dossier standard: ultimi bilanci o dichiarazioni, situazione contabile aggiornata, esposizioni finanziarie, scadenziario clienti-fornitori, business plan dell’investimento e quadro degli aiuti già utilizzati quando rilevante. Avere questi dati pronti riduce tempi e incoerenze. La garanzia non rende superflua la trasparenza: la rende ancora più utile perché consente al finanziatore di valutare più rapidamente il rischio residuo.
5. Confrontare il costo totale, non soltanto il tasso
Quando si valuta un finanziamento assistito dal Fondo, l’impresa deve guardare al costo totale: tasso, commissioni, durata, eventuali garanzie ulteriori, flessibilità di rimborso e costi accessori. Un tasso apparentemente più basso può essere meno conveniente se la struttura delle rate non è coerente con i flussi dell’investimento. Al contrario, una durata maggiore può proteggere la liquidità anche se il costo complessivo cresce. Il criterio corretto è la sostenibilità finanziaria, non il numero più piccolo nella prima riga dell’offerta.
6. Il Fondo funziona meglio quando la richiesta nasce dai numeri
Il dato dei primi otto mesi 2026 conferma che il Fondo è uno dei principali strumenti di politica creditizia per le PMI. Ma proprio per questo va utilizzato senza automatismi. Prima di presentare una richiesta, l’impresa dovrebbe rispondere a quattro domande: quanto serve davvero, per quale obiettivo, quale cassa genererà l’operazione e quale rata resta sostenibile anche in uno scenario peggiore. Se queste risposte sono solide, la garanzia può amplificare la capacità di investimento. Se mancano, la garanzia rischia di coprire soltanto una domanda finanziaria poco progettata.
Fonte ufficiale: MIMIT — Fondo di Garanzia PMI, primi 8 mesi 2026