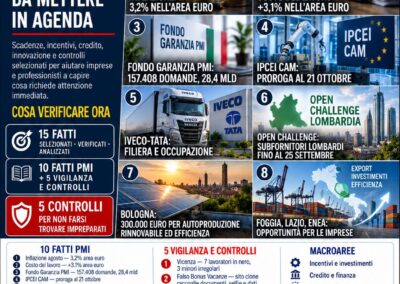
L’inflazione dell’area euro è salita al 3,2% ad agosto 2026, dal 2,9% di luglio. Il dato, preso da solo, rischia però di produrre decisioni sbagliate nelle imprese: Eurostat mostra che i contributi principali arrivano dai servizi (+1,43 punti percentuali) e dall’energia (+1,29), mentre l’indice al netto dell’energia si ferma al 2,1%. Per una PMI la domanda utile non è quindi “quanto è l’inflazione?”, ma “quali componenti stanno davvero entrando nei miei costi, nei contratti e nei margini?”.
1. Il 3,2% è una media, non il listino della singola impresa
Il 3,2% misura la variazione annua armonizzata dei prezzi al consumo nell’area euro. Non descrive automaticamente il costo di produzione di una PMI, né autorizza ad applicare lo stesso aumento a tutti i listini. Un’impresa manifatturiera ad alta intensità energetica può sentire molto più della media il rincaro dell’energia; un’attività di servizi può essere esposta soprattutto a canoni, trasporti, consulenze e lavoro. La prima regola operativa è quindi scomporre il dato macroeconomico e confrontarlo con la propria distinta costi. Usare l’inflazione generale come percentuale “standard” per rivedere prezzi o budget può essere comodo, ma non è controllo di gestione.
2. Energia e servizi spiegano gran parte dell’aumento
Eurostat attribuisce ad agosto 1,29 punti percentuali del tasso annuo all’energia e 1,43 ai servizi. L’energia registra inoltre un aumento annuo del 14,3%, mentre i servizi crescono del 3,0%. Per molte PMI questo significa che due imprese dello stesso settore possono avere pressioni molto diverse in funzione dei contratti energetici, della logistica, dell’uso di servizi esterni e della struttura produttiva. La lettura corretta non è quindi “i prezzi aumentano del 3,2%”, ma “quale quota del mio costo è esposta alle componenti che stanno accelerando?”. È su questa mappa che si decidono coperture, rinegoziazioni e priorità di efficienza.
3. L’indice al netto dell’energia cambia la prospettiva
Il dato al netto dell’energia è pari al 2,1%. La distanza rispetto al 3,2% generale segnala quanto il fattore energetico stia incidendo sul quadro complessivo. Per chi gestisce acquisti e marginalità, separare le componenti serve a evitare due errori opposti: sottostimare una vera pressione sui costi energetici oppure trasferire automaticamente ai clienti un aumento che l’impresa non sta realmente subendo nella stessa misura. La verifica dovrebbe partire dai contratti di fornitura, dalla quota di energia sul costo industriale, dalle scadenze di rinnovo e dall’eventuale possibilità di ridurre consumi o spostare carichi.
4. Prezzi, margini e contratti vanno letti insieme
Quando i costi cambiano rapidamente, il rischio non è solo perdere margine. È anche rinegoziare male: aumentare i prezzi senza una base documentata può indebolire la relazione commerciale, mentre non intervenire può comprimere la redditività. Le PMI dovrebbero aggiornare con maggiore frequenza il margine per prodotto o commessa, individuare le voci più volatili e verificare le clausole di revisione prezzi nei contratti di medio periodo. Il dato Eurostat può diventare un segnale di allerta, ma la decisione deve essere costruita sui numeri aziendali: consumi, costi unitari, mix di vendita, produttività e potere negoziale.
5. Per il budget 2027 serve uno scenario, non una percentuale unica
La fase attuale suggerisce di abbandonare i budget costruiti con una sola ipotesi di inflazione. È più utile predisporre almeno tre scenari: uno centrale, uno con energia stabile e uno con ulteriore tensione su energia e servizi. A ogni scenario vanno collegati trigger operativi: quando rinegoziare un contratto, quando rivedere un listino, quando anticipare un investimento in efficienza. In questo modo l’impresa non reagisce a ogni dato mensile, ma usa i dati per attivare decisioni già preparate. È una disciplina particolarmente utile per aziende con margini ridotti o contratti a prezzo fisso.
6. La domanda da portare in riunione lunedì mattina
Il valore più utile del dato di agosto è trasformarlo in una domanda concreta: quali sono le tre voci di costo che oggi possono cambiare il nostro margine nei prossimi novanta giorni? Se la risposta è energia, servizi esterni o trasporti, l’impresa ha già una prima agenda di verifica. Se invece l’esposizione è limitata, non c’è ragione di trasferire automaticamente il 3,2% nei listini. L’inflazione è un indicatore di contesto; la gestione d’impresa richiede di capire dove il contesto entra davvero nei conti. La differenza tra informazione e decisione sta tutta qui.
Fonte ufficiale: Eurostat — HICP agosto 2026